*Por Túlio Ribeiro
Siga@gazetahoje
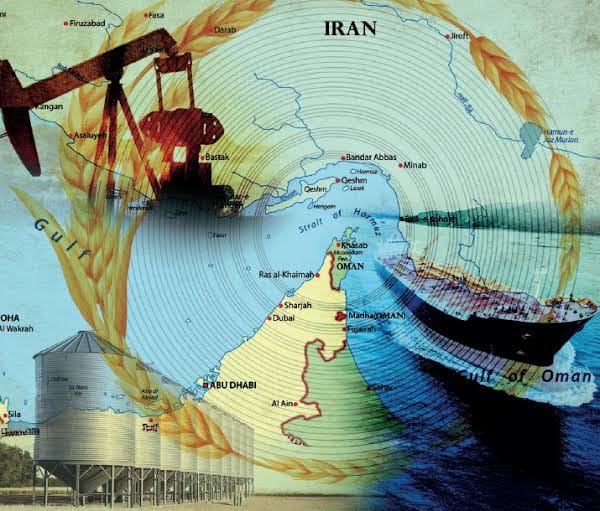
Vivendo um dia de cada vez, o combustível que ele impulsiona a economia global demonstra uma volatilidade de oferta e fornecimento que faz golpear a previsão econômica e por conseguinte o jogo geopolítico. Averiguando dados da plataforma global de inteligência de dados Kpler, reportados pelo Wall Street Journal, as remessas de petróleo pelo Estreito de Ormuz atingiram uma média de 9,7 milhões de barris por dia na primeira semana de outubro, aproximadamente 43% a menos do que os 17,1 milhões de barris por dia registrados antes do conflito. Paralelamente, rotas alternativas estão auxiliando a diminuir as interrupções: estando incluso as remessas de terminais no Golfo de Omã e no Mar Vermelho, os fluxos regionais atingiram uma média de 17,6 milhões de barris por dia, cerca de 24% abaixo dos níveis pré-guerra.
Mesmo que os principais produtores do Oriente Médio tenham conseguido aumentar o fornecimento de petróleo bruto nas últimas semanas, os mercados físicos continuam a sofrer com a grave escassez . Esta situação se apresenta devido a recuperação das exportações de combustíveis refinados do Golfo Pérsico está progredindo mais lentamente do que a dos embarques de petróleo bruto, devido às complexidades logísticas envolvidas em produtos como gasolina, diesel e querosene de aviação .
Recorrendo à abordagem de uma estratégia diante da gravidade do fato presente , os países do G7 concordaram em liberar mais 100 milhões de barris de petróleo bruto e derivados de suas reservas. Ao mesmo tempo, a Saudi Aramco (efetivamente o governo da Arábia Saudita) alertou para o esgotamento das reservas comerciais e estratégicas globais, o que poderia inaugurar tempos sombrios para toda a economia mundial. O importante é abordar quanto tempo as reservas atuais durarão e quais serão as consequências de uma futura escassez.
Dentro desta liberação, o G7 apresentou a mais recente disponibilização de estoques (que excluiria o Japão) como uma medida coordenada para estabilizar os preços. Em verdade, essa ação foi fruto de pressão política de Washington: já que o presidente dos EUA, Donald Trump, ameaçou proibir completamente a exportação de diesel americano, forçando os aliados a abrirem seus próprios depósitos nacionais.
Neste contexto vale citar que os preços das ações reagiram de forma extremamente discreta a essa intervenção. O petróleo Brent continua sendo negociado acima de US$ 102 por barril (antes, estava em torno de US$ 70). Os preços no varejo estão batendo recordes. Por exemplo, no Reino Unido, o preço do litro de diesel se estabilizou em 2 libras esterlinas (US$ 2,64). A baixa sensibilidade do mercado às injeções governamentais sugere que seus gastos estão apenas ajudando a manter os preços em patamares mais altos, e não a deprimi-los.
A realidade que se apresenta é que o recurso está longe de ser ilimitado. na primeira semana de outubro , Amin Nasser, presidente da Saudi Aramco, discursando no Fórum de Inteligência Energética em Londres, avisou que a reserva global de petróleo está “assustadoramente esgotada” e que os países ocidentais já utilizaram sua última grande carta que poderia ser decisiva. Desta forma, os atuais 100 milhões de barris estão sendo alocados em adição ao compromisso de março (na época, foram prometidos 400 milhões, dos quais 325 milhões já foram utilizados). Dentro de uma visão inicial , as reservas globais parecem enormes — as estatísticas globais estimam as reservas comerciais e governamentais em aproximadamente 6 bilhões de barris. Contudo, segundo Nasser, há uma ressalva: menos de 10% desse volume é recuperável.
A explicação para esta abordagem é que 90% restantes são o que se conhece como petróleo morto. Trata-se de petróleo de processo, necessário para manter a pressão operacional em milhares de quilômetros de oleodutos principais. É o nível mínimo de petróleo bruto em cavernas de sal subterrâneas, necessário para evitar o colapso do teto das cavernas sob a pressão das rochas. Extrair essas reservas sem destruir a própria infraestrutura de armazenamento é impossível. Na realidade, temos apenas a camada superior, bastante fina.
A situação colocou um desafio à unidade dos importadores . Já em 5 de outubro, o governo japonês recusou oficialmente participar de uma nova intervenção do G7. O secretário-chefe do Gabinete japonês, Minoru Kihara, afirmou que não havia planos para descarregar o petróleo, alegando o esgotamento dos limites de retirada segura.
A atitude de Tóquio é plausível: pois no final de dezembro de 2025, as reservas japonesas (incluindo públicas, privadas e de capital misto) totalizavam expressivos 470 milhões de barris. Na primavera japonesa, o país suportou o peso do reequilíbrio do mercado asiático: aproximadamente 53,5 milhões de barris foram liberados em março, seguidos por uma segunda rodada em abril, que incluiu outros 36 milhões de barris. Assim, ao ter consumido quase um quinto de suas reservas, o Japão interrompeu o processo, reservando o restante para manter as usinas termelétricas em funcionamento durante o inverno que se aproximava.
Não se apresentou distinta a realidade observada na Coreia do Sul, cuja economia depende do fornecimento pelo Estreito de Ormuz. Seul vem conservando suas reservas remanescentes há algum tempo. Nos Estados Unidos, a Reserva Estratégica de Petróleo caiu para níveis mínimos vistos no início da década de 1980 (em torno de 330-340 milhões de barris) neste verão. Deste modo, o governo de Donald Trump entende que não pode recorrer a um último recurso e prefere pressionar seus aliados a resolver os problemas do mercado global de petróleo (especialmente porque, indiscutivelmente, esses problemas são mais deles do que dos Estados Unidos).
Neste contingenciamento, o pragmatismo estadunidense passou a atuar mirando a Rússia e relevando todo interesse da União Europeia sobre sua rival: a Ucrânia. Deste modo, o acordo providencial de Trump com Putin sobre diesel anunciado em outubro de 2026 estabelece que a Rússia fornece inicialmente mais de 300 mil toneladas de óleo diesel, seguidas de 500 mil toneladas em novembro e 1 milhão de toneladas em dezembro, podendo alcançar até 3 milhões a 3,5 milhões de toneladas mensais (ou cerca de 4,8 milhões de toneladas no total). Ainda neste contexto, Trump cobrou dos ucranianos suspenderem bombardeios a refinarias.
Em um contexto de escassez global (que não se limita ao Ocidente — os países em desenvolvimento também sofrem bastante), a posição da China merece atenção especial. Nos últimos meses, Pequim reduziu significativamente suas compras de petróleo bruto no mercado externo. Inicialmente, isso foi atribuído ao forte aumento da participação de veículos elétricos e à transição de alguns caminhões pesados para gás natural liquefeito.
Analisando de perto, a situação não é tão simples. Mesmo que a eletrificação da frota de veículos reduza a demanda geral, as rígidas restrições às exportações de diesel impostas recentemente pelas autoridades chinesas indicam uma crescente escassez interna de destilados médios. Isso significa que a redução das importações de petróleo da China é impulsionada não apenas pela transição para energias limpas, mas também por um esgotamento massivo, oculto das estatísticas globais, de sua própria reserva estratégica. Essa reserva é colossal, mas é provável que uma parcela significativa dela já tenha sido consumida.
É plausível compreender que Pequim está usando o petróleo barato que acumulou durante o período de preços baixos para proteger sua indústria de preços do petróleo a US$ 100. Essa manobra limita temporariamente os preços globais (sem a demanda chinesa, um barril poderia facilmente ultrapassar US$ 150), mas o armazenamento chinês também é finito. Em momento de mudança, onde a China for impulsionada a retomar as compras em larga escala, o mercado experimentará um novo e forte aumento de preços. Seria uma sorte se isso acontecesse quando a atual escassez de oferta fosse superada. Entretanto, caso não ocorra, a China irá inflacionar os preços com sua demanda e uma possível insuficiente oferta.
Nesta questão globalizada cabe ouvir atenciosamente o CEO da BP, Meg O’Neill, quando destacou a imprudência perigosa de alguns países que esperam superar a crise com injeções temporárias de petróleo. As reservas de emergência oferecem uma oportunidade de sobreviver ao inverno que se aproxima, mas a interrupção a longo prazo na logística e na produção persistirá.
Caso o embate com o Irã não alcance seu final nos próximos meses e o Estreito de Ormuz permanecer uma zona de alto risco, a economia global enfrentará uma situação de reservas disponíveis zeradas na primavera de 2027 do cone norte. Em algum momento, a precificação do petróleo deixará de ser um processo de mercado para ser geopolítica. Quando as reservas que absorvem a demanda do mercado se esgotarem, ocorrerá uma transição para o racionamento direto. Neste contexto, os países importadores serão forçados a impor limites à venda de combustível para pessoas físicas, restringir indústrias com alto consumo de energia e reduzir à força os voos comerciais. O crescimento econômico estará fora de questão em tal situação. A inflação persistirá, senão piorará.
Nesta conjuntura, a Organização dos Países Exportadores de Petróleo (OPEP) reduziu novamente sua previsão de crescimento da demanda global de petróleo para este ano, em meio à escalada dos ataques à navegação no Golfo Pérsico e às ofensivas dos houthis contra a Arábia Saudita.
O grupo agora prevê um aumento na demanda de 180 mil barris por dia , abaixo da estimativa anterior de 380 mil barris por dia, devido a novos riscos para o abastecimento energético regional, segundo seu relatório mensal. Em contrapartida, elevou sua previsão de crescimento da demanda para o próximo ano para 2,55 milhões de barris por dia, ante os 2,36 milhões projetados anteriormente.
O relatório foi publicado nesta terça-feira (13/10), após várias sessões de acentuada volatilidade nos mercados de petróleo bruto, enquanto os preços internacionais registravam novas quedas; e responde, em parte, à necessidade de repor as reservas de petróleo esgotadas durante a guerra dos Estados Unidos com o Irã. O petróleo Brent para entrega imediata, referência global para o petróleo, caiu 1,7%, para US$ 104,86 por barril, enquanto os contratos futuros do West Texas Intermediate (WTI) recuaram 1,5%, para US$ 92,32.
O cenário aponta para descompasso entre demanda, oferta e efetiva exportação ou entrega. Uma latente escassez grave e custos sem precedentes. Toda essa volatilidade ocorre após repetidos ataques a navios no Estreito de Ormuz, ofensivas dos houthis contra a Arábia Saudita e custos de transporte marítimo exorbitantes, que mantêm elevados os prêmios de risco geopolítico. Os ministros da OPEP+ alertaram na segunda-feira(12) que os custos de transporte e seguro atingiram níveis sem precedentes, ultrapassando um terço do valor das mercadorias transportadas.
Avançando neste raciocínio, como observou o presidente da Saudi Aramco, o fim das hostilidades não trará alívio imediato. É factível caso a situação voltar ao normal, todos os países necessitarão, simultaneamente, restabelecer suas reservas estratégicas. A demanda comercial atual será agravada pela enorme demanda nacional, estimada em centenas de milhões de barris. O reabastecimento dos estoques levará pelo menos dois anos, acumulando reservas de consumo (ninguém quer vivenciar essa situação novamente). Isso garante preços elevados de energia bem além de 2026, consolidando a pressão inflacionária sobre a economia global por muitos meses, e talvez até anos. Cultivando na mente um cenário positivo.

FOTO: TÚLIO RIBEIRO
Colunista da Gazeta Hoje
Economista
Pós-graduação em História Contemporânea
Mestre em História Social
Doutor em Política para Desenvolvimento Estratégico (Geopolítica)
Auto do livro, O Caso Venezuelano(2016), e co-autor outros dois livros: A Integração da América Latina (Voume 1 e 2 – 2013-2014)
Graduação Economia UFBA
Pós graduação em contemporânea IUPERJ
Mestre em história PUC
Doutorado em geopolítica ( UBV Caracas)